
Otonom Yapay Zeka Ajanları ile Bireysel Bankacılık Altyapısını Buluşturmak
OpenAI, yeni kullanıma sunduğu Dots yapay zekâ ajanlarına tüketiciler adına satın alma yetkisi kazandırmak amacıyla tasarlanan yerleşik ödeme mimarisi ChatGPT Cüzdan ile finansal işlem alanına resmen adım attı. Platform, her alışverişi tek tek elle yapılan bağımsız bir işlem olarak ele almak yerine kullanıcılardan banka veya kredi kartı bilgilerini sisteme yalnızca bir kez kaydetmelerini isteyerek otomatik görevler için kalıcı bir fon kaynağı oluşturuyor. Üretken sistemlerin zaman zaman mantık hatalarına ve gerçek dışı çıktılara eğilimli olması nedeniyle büyük dil modellerine doğrudan finansal erişim tanımlanması, siber güvenlik uzmanları arasında doğal olarak endişe uyandırıyor. Bu kuşkuları gidermek, otonom bir yazılım asistanının kullanıcının banka bakiyesini öngörülemeyen algoritmik sapmalara maruz bırakmadan perakende ödeme süreçlerini yönetebileceğini kanıtlamayı gerektiriyor.

Biyometrik Doğrulama ve İnsan Denetimli Ödeme Modeli
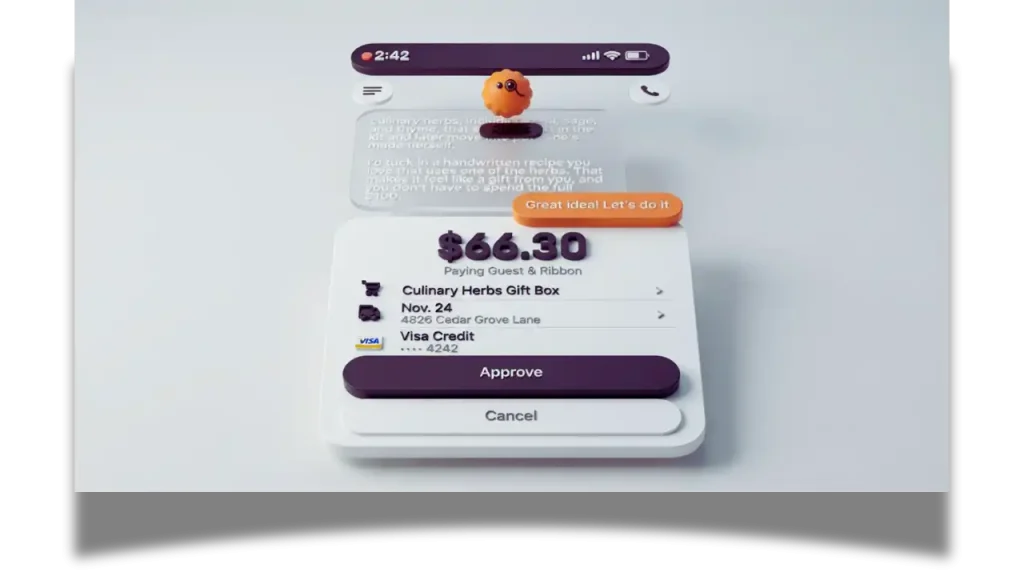
OpenAI, otonom alışveriş botlarının doğrulanmamış harcamalarla hesapları boşaltmasını önlemek amacıyla sepet hazırlığı ile nihai ödeme arasına keskin bir sınır koydu. Dots ajanları dijital mağazaları taramak, stokları karşılaştırmak ve ürünleri satın alma adımına hazırlamak konusunda tam özerkliğe sahip olsa da yazılım, para transferi gerçekleşmeden hemen önce katı bir yetki engeliyle karşılaşıyor. Her işlem, Meta Muse tarafından kullanılan güvenlik mimarisine benzeyen bir kimlik kontrolü akışıyla parmak izi taraması veya Apple’ın Face ID teknolojisi gibi donanım düzeyinde biyometrik onay gerektiriyor. Bu zorunlu biyometrik eşleşme, yetkisiz alışverişleri durdurmanın ötesinde kullanıcı iradesini gösteren kanıtlanabilir bir kriptografik kayıt üreterek ileride yaşanabilecek ücret iadesi taleplerini ve ticari uyuşmazlıkları çözmeyi kolaylaştıran bir denetim izi yaratıyor.

Token Tabanlı Kart Güvenliği ve Küresel Ödeme Ağlarıyla Entegrasyon
ChatGPT Cüzdan, arka planda uçtan uca veri simgeleştirme teknolojisine dayanarak ham hesap numaralarını internet üzerinden iletmekten kaçınıyor. Kullanıcı bir sepeti onayladığında satıcıya gerçek kart bilgilerinin yerine geçen benzersiz bir kriptografik ödeme anahtarı iletiliyor ve böylece ele geçirilebilecek işlem verileri siber saldırganlar için işlevsiz hâle geliyor. OpenAI, cüzdanın kayıt dışı bir aracı gibi çalışması yerine mevcut küresel takas sistemlerine sorunsuzca bağlanmasını sağlamak amacıyla bu altyapıyı Visa, Mastercard ve American Express ortaklığıyla inşa etti. İşlemler doğrudan bu köklü kart ağları üzerinden yürütüldüğü için tüketiciler; dolandırıcılık koruma kalkanları, uzatılmış garanti kapsamı ve ödül puanları dâhil olmak üzere bankaların sunduğu tüm standart ayrıcalıkları elde tutmaya devam ediyor.

Silikon Vadisi'nin Sübvansiyon Stratejisi ve Komisyonsuz Pazara Giriş Modeli
OpenAI, kapsamlı bir finansal katman kurmasına rağmen şu anda ChatGPT Cüzdan üzerinden gerçekleşen alışverişlerde satıcılara herhangi bir komisyon yansıtmıyor. OpenAI bünyesinde gelir modelleri ve ödeme ürünleri stratejisini yöneten Chaya Nayak, CNBC’ye yaptığı açıklamada öncelikli hedeflerinin pürüzsüz çalışan bir temel deneyim sunarak perakendeciler ile finans ağları nezdinde güven inşa etmek olduğunu belirtti. Buna karşın piyasa analistleri, bu sıfır kesintili yapıyı Uber gibi şirketlerin ilk yıllarındaki ulaşım sübvansiyonlarını anımsatan klasik bir Silikon Vadisi müşteri kazanım taktiği olarak değerlendiriyor. Şirket, adaptasyon aşamasında hem alıcılar hem de satıcılar için mali engelleri ortadan kaldırarak ileride hizmet bedelleri, satış ortaklığı payları veya kurumsal paketler devreye girmeden önce ajanlarını tüketicilerin günlük harcama alışkanlıklarına yerleştirebiliyor.

Yetişkin ChatGPT Pro Aboneleri İçin Kademeli Yerel Kullanıma Sunum
ChatGPT Cüzdan erişimi, şu an için yalnızca OpenAI’ın Pro paketine aktif aboneliği bulunan ve Amerika Birleşik Devletleri’nde ikamet eden on sekiz yaş üstü kullanıcılarla sınırlandırılıyor. İlk dağıtımın ücretli yerel abonelerle dar bir kapsamda tutulması; mühendislik ve risk yönetimi ekiplerine işlem sapmalarını izlemek, dolandırıcılık tespiti algoritmalarını geliştirmek ve banka bağlantılarını gerçek alışveriş koşullarında sınamak için kontrollü bir çalışma alanı sağlıyor. OpenAI, bu erken aşamadaki alışverişlerden elde edilecek somut verilerin küresel pazarlara veya ücretsiz kullanım kademelerine açılmadan önce bankalar, ödeme kuruluşları ve mağaza ortaklarıyla yapılacak teknik uyarlamalara yön vereceğini ifade ediyor.
Hava Yolu Şirketleri ve E-Ticaret Devlerinin Kurumsal Direnci
Biyometrik güvenlik önlemlerine ve büyük kart ağlarının desteğine rağmen üçüncü taraf alışveriş ajanları, kendi dijital vitrinlerini kontrol altında tutmakta kararlı olan dev kurumsal platformların sert direnciyle karşılaşıyor. Delta Air Lines ve United Airlines gibi hava yolu şirketleri; sistem verilerinin kazınması, envanter dengesinin bozulması ve müşteri hizmetleri sorumluluğu gibi gerekçeleri öne sürerek otomatik botların bilet satın almasını yasaklamak üzere operasyonel politikalarını şimdiden güncelledi. Amazon da harici yapay zekâ ajanlarının kendi pazar yerinde işlem yapmasını benzer şekilde durdururken sektör gözlemcileri, bu adımı bir güvenlik tedbirinden ziyade şirketin kendi diyalog tabanlı alışveriş araçları rekabete yetişene kadar perakende reklam gelirlerini muhafaza etmek için örülmüş stratejik bir duvar olarak görüyor.